存量 1368 万㎡甲级写字楼,北京商办存量去化周期测算报告
北京的甲级写字楼市场一直是商办领域的重要风向标。这几年新增供应不断入市,加上企业需求变化,整体存量规模已经到了一个不小的数字。不少从业者和投资者都在关注一个问题:按照当前的去化速度,这些存量到底要多久才能消化完?
本文基于公开市场数据,对北京甲级写字楼的存量去化周期做一个初步测算。重点不是给出一个绝对准确的答案,而是提供一个分析框架,帮助大家理解市场背后的供需逻辑。如果你正在做写字楼相关的投资、运营或选址决策,这份思路或许能提供一些参考。
存量数据怎么看
根据行业机构统计,截至2025年底,北京甲级写字楼总存量约为1368万平方米。这个数字包括核心商务区以及新兴商务区的甲级项目。其中核心区域如CBD、金融街、中关村等区域的存量占比较大,新兴区域如丽泽、通州运河商务区等近年来供应增长也比较明显。
如果把这些存量按区域拆分,可以看到不同板块的分布差异。
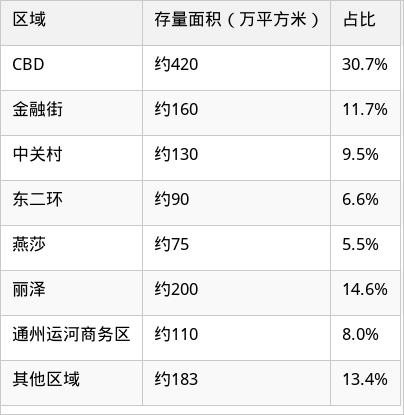
从表格可以看出,CBD和金融街依然是存量最集中的区域,合计超过四成。丽泽作为新兴商务区,存量已经超过了金融街,成为第二大体量的商务板块。通州运河商务区虽然起步晚,但增量供应速度很快。
去化周期怎么算
去化周期通俗讲就是“现有存量按当前速度卖完或租完需要多少个月”。这里我们采用行业常用的公式:去化周期 = 存量面积 ÷ 平均月净吸纳量。
净吸纳量指的是某段时间内新租、扩租面积减去退租面积后的净增加量。这个数据能比较真实地反映市场实际需求。根据2025年全年数据,北京甲级写字楼全年净吸纳量约为65万平方米,平均每月约5.4万平方米。
按这个速度计算,1368万平方米的存量对应的去化周期大约是:1368 ÷ 5.4 ≈ 253个月,也就是大约21年。当然这个数字只是静态测算,没有考虑新增供应和需求变化。实际上每年都有新项目入市,也会改变存量基数。
为了让数据更直观,我们看一下不同区域的去化周期差异:
1. 核心商务区去化较快
CBD、金融街、中关村等核心区域由于交通、配套、产业集聚优势明显,企业入驻意愿强,净吸纳量相对稳定。CBD平均月净吸纳量约2.2万平方米,金融街约0.8万平方米,去化周期都在15-18年区间,低于全市平均水平。
2. 新兴区域压力更大
丽泽和通州运河商务区因为存量较大、新增供应集中,而产业成熟度还在培育期,净吸纳量相对有限。丽泽平均月净吸纳量约1.2万平方米,通州约0.4万平方米,去化周期分别达到26年和30年以上。
3. 区域分化明显
不同区域之间供需节奏差异很大。核心区域去化压力相对可控,新兴区域则需要更长时间来消化存量。这也意味着不同区域的写字楼投资回报周期会有所不同。
新增供应带来的变量
存量去化周期不是固定不变的,新增供应是影响它的最大变量。2026年预计还有约80万平方米的新增甲级写字楼入市,主要集中在丽泽、通州运河商务区以及中关村科学城等区域。
这些新项目会进一步增加存量基数。如果按照新增供应80万平方米、当年净吸纳量仍维持65万平方米左右计算,2026年底的存量将达到约1383万平方米(假设2025年存量不变,新增供应全部进入存量),去化周期将拉长到约255个月。
另外,新增供应的入市节奏也会影响市场情绪。当大量新项目集中在同一时间段推出时,会加剧局部竞争,导致租金下行压力加大,进而影响企业扩租意愿。反之,如果供应节奏控制得好,市场消化压力会小很多。
从历史数据看,北京甲级写字楼的净吸纳量并非线性增长。在经济周期上行期,净吸纳量可以超过100万平方米/年,而下行期可能萎缩到30-40万平方米/年。未来几年的去化周期,很大程度上取决于宏观经济走势和产业政策的调整。
企业需求端的变化趋势
需求端的变化直接影响去化速度。近几年企业办公需求有几个明显趋势:
1. 科技和金融仍是主力
信息技术、金融、专业服务是北京甲级写字楼最主要的租户来源。其中科技类企业占比约35%,金融类约25%,这两类需求支撑了大部分吸纳量。不过科技企业受融资环境、行业政策影响较大,扩租节奏有波动。
2. 企业偏好高性价比区域
核心区域租金高企,部分企业开始向租金更低、品质不差的非核心区域迁移。丽泽、通州运河商务区就是受益者。这种趋势有利于新兴区域去化,但也会拉长核心区域空置周期的调整时间。
3. 灵活办公需求增加
越来越多的企业采用混合办公模式,对固定工位面积的需求减少,转而增加共享办公、灵活工位的使用比例。这意味着同等人数需要的办公面积下降,整体净吸纳量可能因此被摊薄。
未来去化周期的情景分析
去化周期受多种因素影响,很难给出单一准确数字。我们可以设定几种情景来做预判:
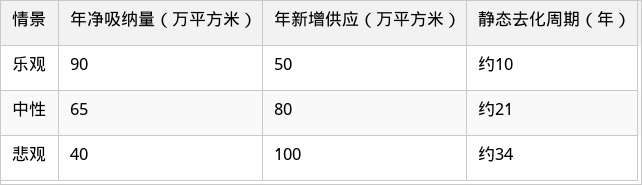
乐观情景下,经济回暖、产业政策给力,企业扩租意愿强,净吸纳量回升,同时新增供应节奏放缓,去化周期可以压缩到10年左右。中性情景基本与目前趋势一致,去化周期维持在20年以上。悲观情景如果出现经济下行叠加供应放量,去化周期可能超过30年。 从实操角度看,未来3-5年北京甲级写字楼市场大概率处于“存量消化期”,核心区域相对稳健,新兴区域需要更长时间。对于开发商和投资者来说,需要更关注现金流管理和租户结构优化。 对于企业选址而言,现在租赁市场供应充足、选择空间大,议价能力较强。如果是中长期租赁需求,可以多关注新兴区域的高品质项目,租金性价比会更高。同时也要注意项目所在区域的交通配套、产业氛围和未来供应情况,避免因过度供应导致资产贬值。 存量1368万平方米不是一个小数字,但也不是无法消化的数字。关键在于供需两端能否逐步走向平衡。通过合理控制供应节奏、优化区域产业导入政策,北京甲级写字楼市场依然有足够的韧性和调整空间。
- 上一篇:核心商圈空置率仅 10.37%,优质写字楼稀缺性持续强化
- 下一篇:没有了!